Tuossa AI on kriittinen termi. AI on sinällään hyödyllistä, mutta vaaditaan varsin tolkuttomia investointeja datakeskuksiin laitteistoineen eikä ole ollenkaan selvää, pystytäänkö AI:llä rahastamaan niin, että saa kustannukset takaisin ja voittoakin pitkän päälle. Toistaseksi investoinnit on tehty merkittävässä määrin lainarahalla ja lainottajia alkaa hirvittää AI-datakeskustoiminnan omaisuustaseen kanssa. Rahaa saa lisää sitten, kun näytetään ensin, että liiketoiminta on terveellä pohjalla. Monet AI:n soveltajatkin törsäävät aika perustelemattoman hurjia summia tokeneiden ostoon kuuleman mukaan, joten tulovirran kestävyyteen liittyy muutakin epäilyä. Kaiken kaikkiaan ala taitaa ylikuumenneen oikein pahan kerran, eli suurempaakin jäähdyttelyä saattaa olla tiedossa.Lainansaanti lienee tiukentunut datakeskus/ai/pilvi himmeleihin. Saa nähdä mitä 2027 tuo tullessaan.

Navigaatio
Asenna sovellus
Sovelluksen asentaminen iOS:ssä
Seuraa alla olevaa videota nähdäksesi, miten asennat sivustomme verkkosovelluksena aloitusnäytöllesi.
Huom.: This feature may not be available in some browsers.
Lisää vaihtoehtoja
Teeman tyyli
Käytät vanhentunutta selainta. Selaimesi ei mahdollisesti näytä tätä tai muita sivustoja oikein. Sinun tulisi päivittää selaimesi tai käyttää vaihtoehtoista selainta..
Datakeskukset
- Viestiketjun aloittaja fraatti
- Aloituspäivämäärä
On myös spekulointia että Muskilla on tässä oma lehmä ojassa.Tuossa AI on kriittinen termi. AI on sinällään hyödyllistä, mutta vaaditaan varsin tolkuttomia investointeja datakeskuksiin laitteistoineen eikä ole ollenkaan selvää, pystytäänkö AI:llä rahastamaan niin, että saa kustannukset takaisin ja voittoakin pitkän päälle. Toistaseksi investoinnit on tehty merkittävässä määrin lainarahalla ja lainottajia alkaa hirvittää AI-datakeskustoiminnan omaisuustaseen kanssa. Rahaa saa lisää sitten, kun näytetään ensin, että liiketoiminta on terveellä pohjalla. Monet AI:n soveltajatkin törsäävät aika perustelemattoman hurjia summia tokeneiden ostoon kuuleman mukaan, joten tulovirran kestävyyteen liittyy muutakin epäilyä. Kaiken kaikkiaan ala taitaa ylikuumenneen oikein pahan kerran, eli suurempaakin jäähdyttelyä saattaa olla tiedossa.
Hmm.... Jonkunverran on tullut kelailtua samoja ajatuksia.

 www.linkedin.com
The Essential Cloud for AI | CoreWeave | Jani Mäkinen
Suomessa on rakenteilla tällä hetkellä noin 20 suurta datakeskusta. Lisäksi useita kymmeniä on suunnitteilla. Viimeisen kuukauden aikana korot ovat nousseet voimakkaasti. USA:n valtion lainapaperit ovat kuin peruskallio lainanannolle. Yrityslainat hinnoitellaan suhteessa niihin. Ja sijoittajat...
www.linkedin.com
Juu, korkojen noustessa esim. Googlen ja Microsoftin hyperscale-tyyppisten datakeskusten ja muille datakeskuspalveluita vuokraavien toimijoiden kasvupolut todennäköisesti erkanevat ja varsinkin jälkimmäisillä saattaa koittaa mm. Mikkelissä, Myllykoskella, Mäntsälässä ja Seinäjoella vaikeat ajat ellei jopa lopun alku.
Varmaankin Muskilla voi olla samansuuntaisia ajatuksia, mutta tuskinpa herran vaikutus suoraan varsinaisiin finanssibusineksiin maailman mittakaavassa on kovin merkittävä, koska maailmassahan pääomaa liikkuu aivan valtavasti verrattuna Muskiin itseensä liittyviin resursseihin. Sitä kautta vaikutusta toki voi olla, että eri medioiden välityksellä tunnetun julkkisbiljonäärin ajatukset leviävät myös "rahvaan" piiriin ja tuota massaahan maailmassa on niin paljon, että voivat yhdessä heilutella businessmaailmaa merkittävästikin, vaikkei taustalla edes olisi suoranaista liiketoimintajärkeä.On myös spekulointia että Muskilla on tässä oma lehmä ojassa.
Omasta mielestäni on hyvinkin todennäköistä, että moni rakenteilla oleva datakeskussuunnitelma ajaa karille ja osa rakennusvaiheeseen päässeistäkin jää kesken tai ainakin vajaakäytölle, jos valmistuu. Tätä voisi Suomessakn pitää mielessä siinä mielessä, että kansantalouteen saisi parhaiten piristystä juuri rakennusvaiheesta aivan riippumatta siitä, mikä on keskuksen kohtalo myöhemmin. Olennaista on, että rahoitus tulee ulkomaisilta sijoittajilta ja lainat otetaan näiden vastuulle. Suunnittelu ja rakennushankkeiden sivutuotteena saadaan kuitenkin myös uuttaa uusiutuvaa sähköntuotantorakentamista ja säätövoimaa ja datakeskusten rakentajat joutuvat samalla sitoutumaan rahoittamaan tillaamiaan sähköliittymiä, millä saadaan voimansiirtoverkkoa kehitetyksi. Ylimitoitettu oma-aloitteinen regulaatio lyö korville mahdollisuuksia kerätä hyötyä kansataloudelle tuollaisista ohimenevistä investointiboomeista. Datakeskusrakennuksille löydetään myöhemmin muuta teollista käyttöä eivätkä haitat ole kokonaisuutena suuret, vaikka jäisivät liioitellun optimsmin muistomerkeiksi.
Suomessa suljetaan jälleen yksi talvipakkasilla sähköä tuottava voimala. Ajoitus on hankala, sillä Suomen hallitus ja kantaverkkoyhtiö Fingrid tuskailevat parhaillaan sähköjärjestelmään tarvittavan säätövoiman puutetta.
Voimalan sulku-uhan alla oleva kakkosyksikkö AK2 pystyy tuottamaan sähköä 240 megawatin teholla. Se vastaa noin neljäsosaa koko Loviisan ydinvoimalan sähkötehosta.
”Sähkön pitäisi olla merkittävästi kalliimpaa pidempiä jaksoja, jotta voimalan ylläpitäminen olisi kannattavaa”
Em sähkökattilat tuottavat ainoastaan lämpöä ja niitä pyöritetään sitä suuremmalla teholla mitä alhaisempi sähkön hinta on, eli niillä on sähkön keskihintaa nostava - tai kauniisti sanottuna "tasaava" - vaikutus. Lähde: https://www.hs.fi/visio/art-2000012366517.htmlAlholmens Kraft on myös rakentamassa keväällä valmistuvia yhteensä 120 megawatin tehoisia sähkökattiloita, joilla varmistetaan kaukolämmön tuotanto tulevina talvina.
Sama pätee todennäköisesti myös datakeskusten kylkeen mahdollisesti puolipakolla rakentuviin säätövoimaloihin. (Edit: ) Säätövoimahan mainitaan tuossa edellisessä, samoihin aikoihin kirjoitetussa viestissäkin.
Viimeksi muokattu:

Husky
Hyperaktiivi
"Nyt kun keskuksia rakennetaan, hinta ja haitat näyttävät tulevan yllätyksenä."
Tämä on se asia, jota vero-ja sähkönmaksaja ei olisi halunnut, että täytyy jälkikäteen epäillä, että valtiojohto töpeksinyt.
Maksumuurin takana AL:ssä, mutta tuo lainattu osa on se pihvi.
 www.aamulehti.fi
Tämä on se asia, jota vero-ja sähkönmaksaja ei olisi halunnut, että täytyy jälkikäteen epäillä, että valtiojohto töpeksinyt.
Maksumuurin takana AL:ssä, mutta tuo lainattu osa on se pihvi.
Näkökulma | Suomi halusi valtavat datakeskukset – nyt edessä on kiusallinen kysymys
Googlen datakeskustyömaat ovat herättäneet raivoa, mutta suurempi kysymys koskee Suomen omia päätöksiä. Datakeskusten todellinen hinta voi näkyä metsissä, sähkölaskuissa ja veronmaksajien kukkarossa.
www.aamulehti.fi
Wärtsilän tilauskirja pullistelee voimaloita, joita Suomeenkin pitäisi saada (<- HS 27.10.2026)

 www.tovo.fi
Datakeskusten sähköntarve kasvattaa kysyntää, mutta toimitusajat venyvät vuoteen 2030 asti.
Yhä useampi datakeskus etenkin Yhdysvalloissa tuottaa käyttämänsä sähkön omilla maakaasulla käyvillä voimaloilla, koska sähköyhtiöt eivät pysty tarjoamaan verkkoliittymää tai sähkön tuotantokapasiteettia.
Modernit monipolttoainemoottorit ovat Wartsilan jo yli 20 vuotta kestäneen kehityksen tulosta mutta ovatko ne Suomessa "unohtuneet" nopeammin ja edullisemmin käyttöönotettavia tuuli- ja aurinkovoimaloita pitkin maita ja mantuja pystytettäessä sillä voisi kuvitella Wartsilan markkinoineen niitä kotimaahankin? Suomen ensimmäinen moderni moottorivoimalaitos on siirtynyt tuotantokäyttöön (vasta?) 1. huhtikuuta 2026. Näin maallikosta tuntuisi että säällä kuin säällä nopeasti käynnistettävistä ja pysäytettävistä säätövoimaloista olisi paljon hyötyä, joten investointeihin käytettävissä olleesta rahasta lienee ollut jälleen kyse ja (pienillä toimijoilla) on ollut kiire päästä tuuli- ja aurinkoenergiavyöryyn ja sen mukanaan tuomaan rahantuloon mukaan.Voimaloita ostetaan paljon myös sähköjärjestelmän säätövoimakäyttöön eli tasaamaan tuuli- ja aurinkotuotannon vaihteluita.
Tornion kaasumoottorivoimalaitos on aloittanut tuotannon - Tornion Voima
Tornion kaasumoottorivoimalaitos siirtyi tuotantokäyttöön 1. huhtikuuta 2026. Kyseessä on Suomen ensimmäinen moderni moottorivoimalaitos.
www.tovo.fi
Viimeksi muokattu:

Espejot
Hyperaktiivi
Onko kukaan laskenut että kuinka paljon datakeskuksiin sijoitettu pääoma kasvattaa maailman BKT:tä kasvavan tehokkuuden parissa. Netti on pullollaan kuinka ohjelmoidaan päivässä joku sovellus ja väsätään marinointikampanja millä tuplataan asiakkaat. Toistaiseki tuottavuusloikkaa ei kutenkaan pystytä erotamaan mikä on ihmeellistä. Eli onko lupaukset ja hype ylimitoitettuja. Jos nyt ajatellaan esim internethypeä, kyllähän se tehosti liiketoimintaa - ja muutti maailmaa - mutta onko käppyröissä nähtävissä ennätyloikka vai oliko silloinkin kyse normaalista hypestä ja uuteuuden viehätyksestä? Ihminen - ja asiantuntijakin on ihminen - on hidas heräämään ja yleensä ylireagoi.
Hyvä pointti. Teknologiseen hypetykseenhän liittyy myös se että ellet ole ensimmäisessä vaiheessa valppaana ja toimi nopeasti niin saatat huomaamattasi jäädä paitsi jostain (lue: rahasta kun on kyse yrityksistä) ennen kuin tilanne yleensä joka tapauksessa tasaantuu.
On Wärtsilä noita yrittänyt myydä Suomeen jo pitkään, mutta ostajat eivät ole katsoneet aiheelliseksi ostaa. Ennen laajamittaista tuulivoiman tuotantoa noille ei ollut selkeää tarvetta, kun sähköä sai tarvittaessa tuoduksi Ruotsista, Venäjältä ja Virostakin. Myös romutusjonossa olevia kivihiili- ja turvevoimaloita oli eri puolilla maata (eli noiden varaan laskettiin, vaikka ylläpito olikin varsin työlästä ja kallista). Muistelisin, että Wärtsilä tarjoili monipolttoainemoottorivoimaloitaan jopa yhteistuotantokäyttöön 1980-1990-lukujen taitteen tienoilla (Espoossa jopa oli ympäristölupakin moisen rakentamiseksi, mutta investointipäätöstä ei tehty). Ikaalisissa moinen on ainakin ollut, muista en tiedä. Nykyisin toki tuulivoima+sähkökattlia+säätömoottorivoimala on taloudellisempi kilpailukykyinen ratkaisu.Modernit monipolttoainemoottorit ovat Wartsilan jo yli 20 vuotta kestäneen kehityksen tulosta mutta ovatko ne Suomessa "unohtuneet" nopeammin ja edullisemmin käyttöönotettavia tuuli- ja aurinkovoimaloita pitkin maita ja mantuja pystytettäessä sillä voisi kuvitella Wartsilan markkinoineen niitä kotimaahankin? Suomen ensimmäinen moderni moottorivoimalaitos on siirtynyt tuotantokäyttöön (vasta?) 1. huhtikuuta 2026.
OK, no niitä varmaan on sitten rakenneltu Suomeenkin jos se on myös energiayhtiölle taloudellinen - siis liiketaloudellisesti kannattava ratkaisu.Nykyisin toki tuulivoima+sähkökattlia+säätömoottorivoimala on taloudellisempi kilpailukykyinen ratkaisu.
OK, no niitä varmaan on sitten rakenneltu Suomeenkin jos se on myös energiayhtiölle taloudellinen - siis liiketaloudellisesti kannattava ratkaisu.
Onhan ne datakeskusten viereen liiketaloudellisesti kannattava ja näin tapahtuu:
Maksumuurin takana

 www.hs.fi
"Suomalaisyritys Ecogrid Energy rakentaa datakeskusten yhteyteen säätövoimaloita ilman valtion tukia.
Toimitusjohtaja Antti Hännisen mukaan ratkaisu perustuu datakeskusten varavoimakoneiden korvaamiseen moottorivoimaloin.
Ensimmäinen hanke Porissa valmistuu 2028 alussa, ja toinen on tulossa Lahteen.
Voimaloilla voidaan tarvittaessa tuottaa keskuksen tarvitsema varavoima, mutta niillä voi tuottaa sähköä myös sähkömarkkinoille silloin, kun sähköstä on tulossa pula.
Yhdessä suurten akustojensa kanssa datakeskus voi...
Sähkömarkkina | Suomalaisyritys keksi ratkaisun datakeskusten pahimpaan ongelmaan
Samaan aikaan, kun valtio viimeistelee tukea sähköjärjestelmän säätövoimalle, pari vuotta sitten perustettu Ecogrid on rakentamassa satojen megawattien säätövoimalat ilman tukia.
www.hs.fi
"Suomalaisyritys Ecogrid Energy rakentaa datakeskusten yhteyteen säätövoimaloita ilman valtion tukia.
Toimitusjohtaja Antti Hännisen mukaan ratkaisu perustuu datakeskusten varavoimakoneiden korvaamiseen moottorivoimaloin.
Ensimmäinen hanke Porissa valmistuu 2028 alussa, ja toinen on tulossa Lahteen.
Voimaloilla voidaan tarvittaessa tuottaa keskuksen tarvitsema varavoima, mutta niillä voi tuottaa sähköä myös sähkömarkkinoille silloin, kun sähköstä on tulossa pula.
Yhdessä suurten akustojensa kanssa datakeskus voi...

On Wärtsilä noita yrittänyt myydä Suomeen jo pitkään, mutta ostajat eivät ole katsoneet aiheelliseksi ostaa.
Wärtsilä on ollut kaukaa viisas kun on kehittänyt laitteen, jolle on tulevaisuudessa paljon markkinoita. Vielä kun kehittävät sen toimimaan häkäpöntöllä niin saadaa puuhakekin käyttöön polttoaineensa.
FDCA julkaisu tutkimuksensa.
Tuolta voi käydä lukemassa sen.
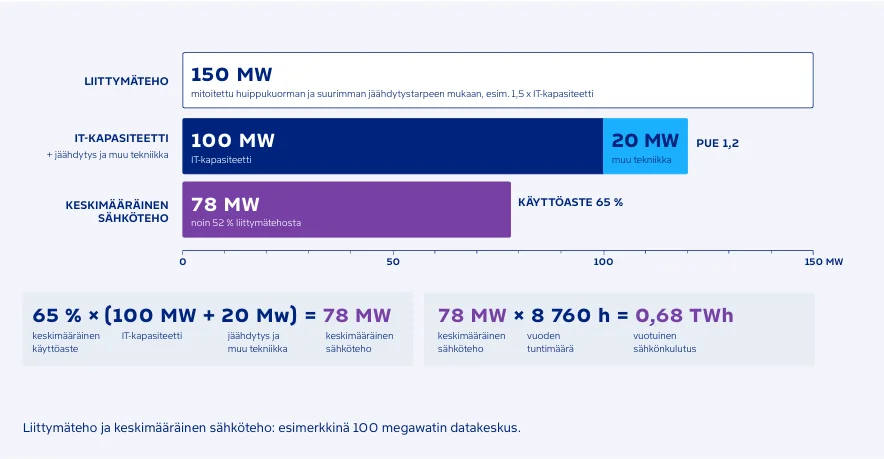
Foorumilla oli hiljan turinaa mm googlen datakeskusten tehoista niin tuossa on yksi kuva siihen liittyen.
Rullasin tämän myös oman mallini vastineena ja katsoin että mitä se tuumaa aiheesta.
Tuolta voi käydä lukemassa sen.
Foorumilla oli hiljan turinaa mm googlen datakeskusten tehoista niin tuossa on yksi kuva siihen liittyen.
Rullasin tämän myös oman mallini vastineena ja katsoin että mitä se tuumaa aiheesta.
Datakeskusteollisuuden oma raportti: mitä siinä on, mikä on hyvää ja mitä puuttuu
Arvio Datakeskusteollisuus ry:n ja VTT:n raportista "Datakeskusteollisuus tänään – vaikutuksia ja mittareita" (28.10.2026) [1]. Luvut ovat lähteistä. Omat arviot ja malliluvut on merkitty.
Mitä raportissa on
Mikä on hyvää
Mitä kannattaa kritisoida
Mitä tämä tarkoittaa sähkölaskulle
Ala ennustaa itse enemmän datakeskuskulutusta kuin Fingrid (9–18 TWh) [3] tai tämä projekti (10,7 TWh) [4]. Jos ennuste pitää, sähkölaskun nousu on suurempi kuin projektin pääluvut, eikä pienempi:
Luvut ovat ilman joustoa ja normaalina vesivuonna. Välin luvut on johdettu projektin perus- ja tuplausajoista, ja ne ovat suuntaa antavia.
Yhteenveto [oma arvio]: raportti on avoimempi kuin alan julkaisut yleensä, mutta se laskee vain hyödyt. Sen oma kulutusennuste on vahvin peruste huolestua sähkön hinnasta, eikä raportti käsittele sitä.
Lähteet
[1] Datakeskusteollisuus ry (toteutus VTT): Datakeskusteollisuus tänään – vaikutuksia ja mittareita, 28.10.2026. https://www.fdca.fi/wp-content/uploads/2026/10/2026-10-28_Datakeskusteollisuus_tanaan.pdf
[2] Pitkä arvio, jossa ovat sivuviitteet ja laskelmat: Datakeskusteollisuus ry:n ja VTT:n raportti: mitä se sisältää, mikä on hyvää ja mitä kannattaa kritisoida (oma selvitys, 28.10.2026).
[3] Fingrid: Sähkön tuotannon ja kulutuksen kehitysnäkymät, ennuste Q3/2026, 30.9.2026. https://www.fingrid.fi/globalassets...nnon-ja-kulutuksen-kehitysnakymat-q3-2026.pdf
[4] Oma selvitys: Datakeskusbuumi ja sähkön hinta, loppuraportti, ja BKT ja verotulot -raportti.
[5] Oma selvitys: Datakeskusten työllisyysvaikutukset (Haminan kulutus ja työpaikat, toimialan aiempi 9 900 htv:n arvio, mittakaavaetu).
[malli] = oma pohjoismainen markkinamalli: suuruusluokka, ei ennuste.
Arvio Datakeskusteollisuus ry:n ja VTT:n raportista "Datakeskusteollisuus tänään – vaikutuksia ja mittareita" (28.10.2026) [1]. Luvut ovat lähteistä. Omat arviot ja malliluvut on merkitty.
Mitä raportissa on
- VTT teki raportin alan edunvalvojan Datakeskusteollisuus ry:n toimeksiannosta. Suurin osa on vaikuttavuusmalli, eli tavoitteita ja mittareita kuudelle vaikutusalueelle. Numeroita annetaan vain investoinneista, työllisyydestä ja sähkönkulutuksesta. Muut tulokset luvataan vuonna 2027 [1].
- Vuoden 2030 ennuste: kapasiteetti kasvaa 400 megawatista 1 953–3 368 megawattiin ja kulutus on 13–23 TWh (12–19 % Suomen sähköstä). Rakennusinvestoinnit ovat 16,5–32 mrd € ilman palvelimia, rakentamisen työ 34 000–66 000 henkilötyövuotta ja käytön aikainen työ 3 500–6 000 henkilötyövuotta vuodessa [1].
- Sähkön hintavaikutusta ei arvioida lainkaan, vaikka hinta on raportin omassa mittaristossa [1].
Mikä on hyvää
- Laskut ovat avoimia ja täsmäävät. Kaikki kertoimet ovat liitteissä, ja laskut voi toistaa. Niistä löytyi vain yksi yksikkövirhe, eikä se muuta tulosta [oma tarkistus].
- Megawatit ja kulutus erotetaan. Raportin mukaan 100 MW:n keskus kuluttaa keskimäärin noin 52 % liittymätehostaan. Esimerkiksi Googlen Haminan 384 MW on liittymäteho, mutta keskikulutus oli noin 110–185 MW vuonna 2025 [1, 5].
- Työllisyyttä ei paisuteta kerrannaisilla. 3 500–6 000 henkilötyövuotta on paljon vähemmän kuin alan aiempi arvio 9 900 [5].
- Kotimaisuus kerrotaan erikseen. Investoinneista jää Suomeen 30–40 %, ja palvelimet on jätetty luvuista pois [1]. Tämä on lähellä projektin arviota 20–35 % [4].
- Mittaristo on hyvä. Siinä erotetaan uuden ja vanhan tuotannon PPA-sopimukset ja seurataan markkinoille tarjottua joustoa, hukkalämpöä, maankäyttöä ja rakennusalan työoloja [1].
Mitä kannattaa kritisoida
- Hyödyt lasketaan, haitat eivät. Investoinnit ja työpaikat esitetään miljardeina ja henkilötyövuosina. Hintavaikutusta, säätövoiman tarvetta ja verkkokustannuksia ei lasketa, ja muista vaikutuksista lukee "tietoa ei vielä saatavilla" [1].
- Asetelma on alan oma. Tavoitteet on laadittu "yhdessä toimialan kanssa", ja työpajoissa oli vain alan yritysedustajia. Kotitalouksien tai sähkön hinnasta kärsivän teollisuuden ääntä ei kuulu. Suositukset ovat vapaaehtoisia ja koskevat vain alaa itseään [1, oma arvio].
- Kulutusennuste on yläkanttiin. Vuoden 2030 kulutus on laskettu niin kuin vuoden lopun kapasiteetti olisi käynyt koko vuoden, vaikka raportin mukaan uudet keskukset käyvät alussa vajaalla. Vuoden keskiarvolla haarukka on noin 12,6–21,5 TWh [oma arvio]. Alarajan (viisinkertaistuminen neljässä vuodessa) sanotaan toteutuvan "suurella todennäköisyydellä", vaikka laskentapohjana ovat rakennusluvat eivätkä investointipäätökset [1].
- Työpaikkaluvuissa on ilmaa. "Pysyvät työpaikat" ovat henkilötyövuosia, ja puolet niistä on ulkoisten palveluntuottajien työtä ilman esitettyä lähdettä. Luvut sisältävät myös nykyiset noin 800 työpaikkaa. Suurten keskusten mittakaavaetua ei huomioida [1, 5, oma arvio].
- Rakentamisen työhön sisältyy ulkomainen työ. Raportin oma lähde arvioi kotimaisen osuuden 55–60 %:ksi, joten kotimaista työtä on noin 19 000–39 000 henkilötyövuotta [1, oma arvio].
- Verotuloista ei kerrota käyttövaiheen lukua. Rakennusvaiheen "146 M€" esitetään ilman laskentaperustetta. Suurinta veroa, sähköveroa, ei mainita. Raportin omalla kulutuksella sähkövero olisi noin 300–520 M€ vuodessa [1, oma arvio].
- Esimerkit ovat valikoituja. Kouvola ja Kajaani ovat myönteisiä ja keskeneräisiä tapauksia. Haminassa Google on toiminut vuodesta 2011, mutta vaikutusta kunnan kokonaistyöllisyyteen ei voi erottaa tilastoista [5].
Mitä tämä tarkoittaa sähkölaskulle
Ala ennustaa itse enemmän datakeskuskulutusta kuin Fingrid (9–18 TWh) [3] tai tämä projekti (10,7 TWh) [4]. Jos ennuste pitää, sähkölaskun nousu on suurempi kuin projektin pääluvut, eikä pienempi:
| Datakeskukset 2030 | Suomen hinta | Sähkölämmitteinen omakotitalo | Kerrostaloasunto |
| Projektin perusura 10,7 TWh [malli] | +15 €/MWh | noin 415 €/v | noin 40 €/v |
| FDCA:n alaraja 13,3 TWh [oma arvio, malli] | noin +20…+23 €/MWh | noin 550–650 €/v | noin 55–60 €/v |
| FDCA:n yläraja 23 TWh [oma arvio, malli] | +38 €/MWh tai enemmän | yli 1 050 €/v | yli 95 €/v |
Luvut ovat ilman joustoa ja normaalina vesivuonna. Välin luvut on johdettu projektin perus- ja tuplausajoista, ja ne ovat suuntaa antavia.
Yhteenveto [oma arvio]: raportti on avoimempi kuin alan julkaisut yleensä, mutta se laskee vain hyödyt. Sen oma kulutusennuste on vahvin peruste huolestua sähkön hinnasta, eikä raportti käsittele sitä.
Lähteet
[1] Datakeskusteollisuus ry (toteutus VTT): Datakeskusteollisuus tänään – vaikutuksia ja mittareita, 28.10.2026. https://www.fdca.fi/wp-content/uploads/2026/10/2026-10-28_Datakeskusteollisuus_tanaan.pdf
[2] Pitkä arvio, jossa ovat sivuviitteet ja laskelmat: Datakeskusteollisuus ry:n ja VTT:n raportti: mitä se sisältää, mikä on hyvää ja mitä kannattaa kritisoida (oma selvitys, 28.10.2026).
[3] Fingrid: Sähkön tuotannon ja kulutuksen kehitysnäkymät, ennuste Q3/2026, 30.9.2026. https://www.fingrid.fi/globalassets...nnon-ja-kulutuksen-kehitysnakymat-q3-2026.pdf
[4] Oma selvitys: Datakeskusbuumi ja sähkön hinta, loppuraportti, ja BKT ja verotulot -raportti.
[5] Oma selvitys: Datakeskusten työllisyysvaikutukset (Haminan kulutus ja työpaikat, toimialan aiempi 9 900 htv:n arvio, mittakaavaetu).
[malli] = oma pohjoismainen markkinamalli: suuruusluokka, ei ennuste.
Liitetiedostot
Viimeksi muokattu:
Espejot
Hyperaktiivi
Miten äly - orgaaninen tai teko - arvio kerrannaisvaikutuksia, esim energiainvestoinvestoinnit. Otetaan nyt vaikka Wärtsilä esikmerkiksi. Datakeskus-klusteri tuo todennäköisesti uusia innovaatioita sinne missä on niukkuutta. Ajatellaan nyt vaikka energiakriisin vaikutuksia. Kaiken kaikkiaan, perhosen siiveniskun vaikutusta on lähes mahdotonta mallintaa luotettavasti.
Viimeksi muokattu:
Mitä työkalua käytit "tuumailuun"?Rullasin tämän myös oman mallini vastineena ja katsoin että mitä se tuumaa aiheesta.
Tuo(ttaa)ko uusia innovaatiota vai ottaa käyttöön olemassaolevia mutta vain mikäli käyttöönotto todetaan taloudellisesti kannatavksi vrt. esim. Wärtsilän moottorit omana säätövoimana joskus ensi vuosikymmenellä vs. olemassaolevan sähköntuotannon ja jakeluverkon hyödyntäminen.Datakeskus-klusteri tuo todennäköisesti uusia innovaatioita sinne missä on niukkuutta.
Ei muuten tuollaisella moottorivoimalalla kovin halpaa sähköä jauheta. Toki se jättää ne aivan poskettomat hinnat syntymättä.OK, no niitä varmaan on sitten rakenneltu Suomeenkin jos se on myös energiayhtiölle taloudellinen - siis liiketaloudellisesti kannattava ratkaisu.
Kuinka kallista sähköä Mäntsälän kaasumoottorivoimala tuottaisi?
Arvio Suomen Voiman tiedotteesta 27.10.2026 [1]. Hinnat ovat futuurien päätöskursseja 26.–27.10.2026. Omat laskelmat ja arviot on merkitty, malliluvut [malli]. Kaikki hinnat ilman arvonlisäveroa.
Lyhyesti
Mitä tiedotteessa sanotaan [1]
Muuttuva kustannus (€/MWh sähköä)
Oletukset: hyötysuhde 46 % tehollisesta lämpöarvosta [oma oletus, 7]. Kaasu hinnoitellaan ylemmän lämpöarvon mukaan [6], joten polttoainetta tarvitaan noin 11 % enemmän kuin pelkästä hyötysuhteesta laskettuna. Päästökerroin on 0,202 t CO₂/MWh (IPCC:n oletus; Suomen kaasulla todellinen kerroin voi olla 1–2 % pienempi, mikä laskee kustannusta noin 1 €/MWh) [oma arvio]. Kaasun siirtomaksu on Gasgridin päivätuotteella noin 7,5 €/MWh kaasua [4], mikä tekee noin 18 €/MWh sähköä. Jos kaasun myyjällä on valmiiksi vuosikapasiteettia, siirto voi jäädä noin 4 €/MWh:iin kaasua eli noin 9 €/MWh:iin sähköä, joten 18 € on varovainen yläarvio [4, oma arvio]. Muuttuva kunnossapito on noin 7 €/MWh [oma arvio, 7]. Sähköntuotannon kaasu on vapaa energiaverosta ja huoltovarmuusmaksusta [5].
Kokonaiskustannus käyntituntien mukaan (talven 2029–30 kaasulla)
Kiinteät kulut [oma arvio]:
Kokonaiskustannus on suuri, koska huippuvoimala seisoo suurimman osan vuodesta. Mallissa vuoden 2035 huippuvoima käy noin 650 tasatehotuntia [malli], mikä vastaa noin 290–455 €/MWh:a (perusarvio noin 360 €/MWh).
Riittäisivätkö markkinatulot? [oma laskelma, 15]
Laskin toteutuneista Suomen tuntihinnoista, montako tuntia laitos olisi käynyt ja paljonko se olisi ansainnut yli muuttuvan kustannuksen (ideaaliajo, käynnistysrajoitteita ei ole huomioitu).
Mitä tämä tarkoittaa hintapiikeille ja datakeskuksille
Lähteet
Tarkistettu 28.10.2026: talven 2029–30 kaasun hinta korjattu (31 → 33 €/MWh), 650 tunnin kustannus korjattu (350–450 → 290–455 €/MWh) ja katetaulukko laskettu uudelleen 150 €:n kynnyksellä.
[malli] = projektin pohjoismainen markkinamalli: suuruusluokka eikä ennuste.
Arvio Suomen Voiman tiedotteesta 27.10.2026 [1]. Hinnat ovat futuurien päätöskursseja 26.–27.10.2026. Omat laskelmat ja arviot on merkitty, malliluvut [malli]. Kaikki hinnat ilman arvonlisäveroa.
Lyhyesti
- Muuttuva kustannus maakaasulla on noin 150 €/MWh talven 2029–30 futuurihinnoilla ja noin 300 €/MWh tämän talven hinnoilla [oma laskelma]. Laitos siis käynnistyy vasta, kun pörssihinta ylittää nämä tasot.
- Kun investointi lasketaan mukaan, kokonaiskustannus riippuu käyntitunneista: 500 tunnilla vuodessa noin 335–550 €/MWh, 2 000 tunnilla noin 195–250 €/MWh (talven 2029–30 kaasulla) [oma laskelma].
- Biokaasulla (tiedotteen ensisijainen polttoaine) muuttuva kustannus on noin 270–435 €/MWh, vedyllä noin 450–560 €/MWh [oma laskelma, karkea].
- Kallis voimala ei nosta keskihintaa vaan leikkaa piikkejä. Ilman säätövoimaa niukkoina tunteina hinta nousee 300–4 000 €/MWh:iin [malli].
- Pelkillä energiamarkkinoilla laitos ei kannata. Vuosien 2023–2026 toteutuneilla hinnoilla se olisi ansainnut 20–41 k€/MW vuodessa, kun kiinteät kulut ovat noin 90–200 k€/MW [oma laskelma]. Loput tulisivat reserveistä, tuesta tai datakeskusten varavoimasopimuksista.
- 40–80 MW on pieni verrattuna Fingridin noin 1 000 MW:n tarpeeseen [14]. Mallin vuoden 2035 rajauksissa Suomi pysyy "≤ 0,5 GW uutta säätövoimaa" -haarassa, ellei hankkeita tule selvästi lisää [malli].
Mitä tiedotteessa sanotaan [1]
- Sähköteho noin 40 MW, laajennusvaraus noin 80 MW:iin. Sijainti Mäntsälän Kapulin teollisuusalue, vuokranantajana Nivos Oy (esisopimus 16.10.2026). Asemakaava sai lainvoiman 19.10.2026.
- Ensisijainen polttoaine on biokaasu. Myös maakaasua, e-metaania ja vetyä voidaan käyttää seoksena, ja laitos voidaan päivittää 100 % vedylle.
- Laitos tarjoaisi säätövoimaa, tasoittaisi hintapiikkejä ja voisi toimia varavoimana tai joustona lähistön datakeskuksille.
- Investointipäätös tehdään luvituksen jälkeen. Investoinnin suuruutta ei kerrota. Suomen Voima suunnittelee samanlaista laitosta myös Kotkan Mussaloon.
- Aikataulu [oma arvio]: Tornion 43 MW:n laitos valmistui 18 kuukaudessa investointipäätöksestä [9]. Jos luvitus vie noin vuoden, Mäntsälän laitos voisi käydä aikaisintaan 2028–2029.
Muuttuva kustannus (€/MWh sähköä)
Oletukset: hyötysuhde 46 % tehollisesta lämpöarvosta [oma oletus, 7]. Kaasu hinnoitellaan ylemmän lämpöarvon mukaan [6], joten polttoainetta tarvitaan noin 11 % enemmän kuin pelkästä hyötysuhteesta laskettuna. Päästökerroin on 0,202 t CO₂/MWh (IPCC:n oletus; Suomen kaasulla todellinen kerroin voi olla 1–2 % pienempi, mikä laskee kustannusta noin 1 €/MWh) [oma arvio]. Kaasun siirtomaksu on Gasgridin päivätuotteella noin 7,5 €/MWh kaasua [4], mikä tekee noin 18 €/MWh sähköä. Jos kaasun myyjällä on valmiiksi vuosikapasiteettia, siirto voi jäädä noin 4 €/MWh:iin kaasua eli noin 9 €/MWh:iin sähköä, joten 18 € on varovainen yläarvio [4, oma arvio]. Muuttuva kunnossapito on noin 7 €/MWh [oma arvio, 7]. Sähköntuotannon kaasu on vapaa energiaverosta ja huoltovarmuusmaksusta [5].
| Tilanne | Kaasu | Päästöt | Siirto + kunnossapito | Yhteensä |
| Talvi 2026–27 (TTF 97 €/MWh, EUA 88 €/t) [2, 3] | 234 | 39 | 25 | ~300 |
| Talvi 2028 (TTF ~65, EUA ~95) [2, 3] | 157 | 42 | 25 | ~225 |
| Talvi 2029–30 (marras–maaliskuu TTF ~33, EUA 103) [2, 3] | 79 | 45 | 25 | ~150 |
| Biometaani 100–170 €/MWh, ei päästökustannusta [11, 12] | 240–410 | 0 | 26 | ~270–435 |
| Vety 200–250 €/MWh, hyötysuhde ~45 % [13] | 445–555 | 0 | 7 + ? | ~450–560 |
- Biometaanin hintahaarukka on epävarma. Saksan 170 €/MWh on luettu vain uutisen otsikosta, eikä siitä selviä, sisältääkö se fyysisen kaasun [12]. Ranskan syöttötariffi oli 2026 noin 124 €/MWh (Opera Énergie, toissijainen lähde).
- Biokaasun päästöt ovat nolla päästökaupassa vain, jos kaasu täyttää kestävyyskriteerit [oma tulkinta]. Biometaania on Suomessa vähän, joten tiedotteen "ensisijaisesti biokaasu" toteutuu todennäköisesti sertifikaatteina tai seoksena [oma arvio].
- Vedylle ei ole Suomessa siirtoverkkoa, joten vetykäyttö on toistaiseksi optio, ei laskettava vaihtoehto [oma arvio].
Kokonaiskustannus käyntituntien mukaan (talven 2029–30 kaasulla)
Kiinteät kulut [oma arvio]:
- Investointi 1,0–1,6 M€/MW, perusarvio 1,3 M€/MW. Tanskan teknologiakatalogissa luku on 0,95 M€/MW (2015 hintatasolla) [7]. Hinnat ovat sen jälkeen nousseet: Yhdysvalloissa moottorivoimaloiden hinta on noin 1 700–2 000 $/kW ja kombivoimaloiden nousu 66 % vuodesta 2023 [8].
- Korko ja pitoaika: 6–9 %, 20–25 vuotta.
- Kiinteä kunnossapito 10–20 k€/MW/v [7] ja Gasgridin tehomaksu noin 4 k€/MW/v [4].
- Yhteensä noin 90 / 136 / 200 k€/MW vuodessa (matala / perus / korkea).
| Käyntitunnit/v | Matala | Perus | Korkea | Perus, tämän talven kaasulla |
| 200 h | 610 | 830 | 1 150 | 975 |
| 500 h | 335 | 420 | 550 | 570 |
| 1 000 h | 240 | 285 | 350 | 435 |
| 2 000 h | 195 | 220 | 250 | 365 |
Kokonaiskustannus on suuri, koska huippuvoimala seisoo suurimman osan vuodesta. Mallissa vuoden 2035 huippuvoima käy noin 650 tasatehotuntia [malli], mikä vastaa noin 290–455 €/MWh:a (perusarvio noin 360 €/MWh).
Riittäisivätkö markkinatulot? [oma laskelma, 15]
Laskin toteutuneista Suomen tuntihinnoista, montako tuntia laitos olisi käynyt ja paljonko se olisi ansainnut yli muuttuvan kustannuksen (ideaaliajo, käynnistysrajoitteita ei ole huomioitu).
| Vuosi | Tunteja > 150 € | Kate, k€/MW | Tunteja > 300 € | Kate, k€/MW |
| 2022 | 3 712 | 464 | 1 100 | 130 |
| 2023 | 470 | 20 | 22 | 3 |
| 2024 | 375 | 41 | 44 | 18 |
| 2025 | 381 | 20 | 14 | 1 |
| 2026 (vain 1–9 kk) | 491 | 32 | 56 | 5 |
- 15 minuutin hinnat eivät muuta kuvaa. Lokakuusta 2025 syyskuuhun 2026 kate oli varttihinnoilla 37 k€/MW ja tuntikeskiarvoilla 36 k€/MW [oma laskelma, 18].
- Normaalivuonna energiamarkkina kattaa noin 15–30 % kiinteistä kuluista. Vain 2022 kaltainen kriisivuosi maksaisi koko laitoksen.
- Loput tulojen pitää tulla muualta: Fingridin reservimarkkinoilta, talvienergiatuesta tai kapasiteettimaksusta, tai datakeskuksilta, jotka maksavat varavoimasta. Talvienergiatuki on nyt rajattu bioenergiaan ja kaasu-CHP:hen [16], joten puhdas lauhdemoottori jää todennäköisesti sen ulkopuolelle [oma tulkinta].
- Tämän talven kaasulla (~300 €/MWh) laitos olisi käynyt vain 14–56 tuntia vuodessa.
Mitä tämä tarkoittaa hintapiikeille ja datakeskuksille
- Hintakatto, ei hinnannostaja. Kun kalleimmat tunnit ovat 300–4 000 €/MWh, 150–300 €/MWh:n moottorivoimala laskee niitä. Mallissa vuonna 2035 yli 300 €/MWh:n tunnit tuovat keskihintaan ilman säätövoimaa noin 50 €/MWh [malli].
- Mittakaava ratkaisee. Mallin vuoden 2035 rajauksissa datakeskusten hintavaikutus on +14,5 €/MWh, jos säätövoimaa voi rakentaa vapaasti (1,7 GW), +27,5 €, jos sitä tulee enintään 1 GW, ja +41,5 €, jos enintään 0,5 GW [malli, 17]. Tiedossa olevat uudet moottorit (Tornio 43, Lappeenranta 40–45, Mäntsälä 40–80 MW) ovat yhteensä noin 125–170 MW [1, 9, 10]. Vaikka Mussalo lisättäisiin, ollaan yhä alle 0,5 GW:n [oma arvio].
- Kaksoiskäytön riski. Jos laitos myydään lähistön datakeskuksen varavoimaksi, sen teho ei ole markkinoiden käytössä juuri silloin, kun verkossa on häiriö tai pula [oma arvio]. Varavoimasopimus voi silti rahoittaa laitoksen, joka muuten jäisi rakentamatta.
- Oikaisu projektin aiempaan lukuun: aiempi "moottori ~108 €/MWh" (6.10. futuureilla) jätti pois kaasun ylemmän lämpöarvon, kaasun siirtomaksun ja osan kunnossapidosta. Samoilla futuureilla oikea taso on noin 133 €/MWh [oma laskelma]. Vuoden 2030 datakeskusvaikutukseen tämä ei vaikuta, koska mallin vuoden 2030 perusajo ei rakenna Suomeen uutta säätövoimaa. Mallin moottorivoimala-ajossa (2035) oletettiin 90 k€/MW/v ja sama vajaa muuttuva kustannus. Korjatuilla luvuilla (noin 136 k€/MW/v, noin +25 €/MWh) vuoden 2035 "riittävästi säätövoimaa" -haaran vaikutus voi kasvaa noin 2–4 €/MWh [johdettu, ei malliajoa].
Lähteet
- Suomen Voima: Suomen Voima suunnittelee kaasumoottorivoimalaitosta Mäntsälään, 27.10.2026. https://suomenvoima.fi/news/2026/10...a-gas-engine-power-plant-project-in-mantsala/
- ICE Endex: Dutch TTF Natural Gas Futures, päätöskurssit 26.10.2026 (marraskuu 2026 96,9; tammi–maaliskuu 2028 keskimäärin 65,1; tammi–maaliskuu 2030 33,1; vuoden 2030 kuukausien keskiarvo 28,8 €/MWh). Haettu TradingView'n julkisesta rajapinnasta (symbolit ICEENDEX:TFM…).
- ICE Endex: EUA Futures, päätöskurssit 27.10.2026 (Dec-26 88,05; Dec-27 91,36; Dec-30 103,15 €/t). Haettu TradingView'n julkisesta rajapinnasta (symbolit ICEENDEX:ECF…).
- Gasgrid Finland: Siirto- ja palveluhinnasto tariffikaudelle 2026, 14.11.2025 (ottovyöhyke 1,31283 €/kWh/päivä/vuosi, päivätuotteen kerroin 2,0, hyödykemaksu 0,27 €/MWh, tehomaksu 1 730,40 €/MW). https://gasgrid.fi/wp-content/uploads/Gasgrid-Finlandin-siirto-ja-palveluhinnasto-vuodelle-2026.pdf
- Laki sähkön ja eräiden polttoaineiden valmisteverosta (1260/1996), 21 § 1 mom. 3 kohta. https://www.finlex.fi/fi/lainsaadanto/1996/1260
- Komission asetus (EU) 2015/703 (yhteentoimivuuden ja tiedonvaihdon verkkosääntö), 13 artikla: energiayksikkö kWh ylemmän lämpöarvon perusteella. https://eur-lex.europa.eu/eli/reg/2015/703/oj
- Danish Energy Agency & Energinet: Technology Data – Energy Plants for Electricity and District Heating Generation, luku 06 Gas engines (investointi 0,95 M€/MW, kiinteä kunnossapito 9 750 €/MW/v (vaihteluväli 7 000–20 000), muuttuva 5,4 €/MWh, paras hyötysuhde 48–50 %). https://ens.dk/media/3283/download
- Projektin selvitys Säätövoiman toimitusajat ja hinta (selvitykset/saatovoiman-toimitusajat-ja-hinta.md): SemiAnalysis (moottorivoimala 1 700–2 000 $/kW), BNEF/TechCrunch 27.4.2026 (kombivoimala +66 % vuodesta 2023).
- EPV Energia: Tornio's gas engine power plant begins commercial operation, 9.4.2026, ja investointipäätös 7.10.2024. https://www.epv.fi/en/2026/04/09/tornios-gas-engine-power-plant-begins-commercial-operation/
- EPV Energia: EPV Energy invests in a second engine power plant in Lappeenranta, 1.7.2026. https://www.epv.fi/en/2026/07/01/ep...t-new-gas-engine-power-plant-in-lappeenranta/
- IFRI: The European biomethane sector at a critical juncture, 6/2026 (tuotantokustannus 75–80 €/MWh). https://www.ifri.org/en/studies/eur...uncture-stronger-policy-alignment-will-matter
- Quantum Commodity Intelligence: German biomethane certificate prices hit €170/MWh on rampant natgas, 11.9.2026 (vain otsikko ja tiivistelmä luettu). https://www.qcintel.com/biofuels/ar...ices-hit-170-mwh-on-rampant-natgas-72821.html
- EEX HYDRIX -vihreän vedyn indeksi, ensimmäiset noteeraukset 218–232 €/MWh (2023, vanha luku; uudempaa ei löytynyt), Motorpasión. https://www.motorpasion.com/futuro-...laro-demasiado-caro-para-ser-alternativa-real
- MTV Uutiset: Suomi tarvitsee pian tuhat megawattia säätösähköä – näitä ratkaisuja on tulossa, 20.9.2026. https://www.mtvuutiset.fi/artikkeli...atosahkoa-naita-ratkaisuja-on-tulossa/9394350
- Projektin tuntiaineisto: Suomen vuorokausimarkkinahinnat 2018–9/2026 (ENTSO-E), selvitykset/kulutus-tuotanto-tase/fi_tunnit_2018_2026.csv.gz; laskenta selvitykset/mantsala/.
- Valtioneuvosto / TEM: Talvienergiatuen valmistelu jatkuu, 5/2026. https://valtioneuvosto.fi/-/1410877/talvienergiatuen-valmistelu-jatkuu
- Projektin markkinamalli: malli/tulokset/saatovoima_herkkyys.csv ja malli/README.md.
- Elering: Nord Pool -vuorokausimarkkinahinnat, Suomi, 15 min, 1.10.2025–30.9.2026, haettu 28.10.2026. https://dashboard.elering.ee/api/nps/price
Tarkistettu 28.10.2026: talven 2029–30 kaasun hinta korjattu (31 → 33 €/MWh), 650 tunnin kustannus korjattu (350–450 → 290–455 €/MWh) ja katetaulukko laskettu uudelleen 150 €:n kynnyksellä.
[malli] = projektin pohjoismainen markkinamalli: suuruusluokka eikä ennuste.
Liitetiedostot
Viimeksi muokattu:
Mulla on sellainen "datakeskus"projekti tuossa tekoällissä johon on syötetty valtaosa aiheen tiimoilta käydystä uutisoinnista sekä tietty se hakee vielä itse dataa lisäksi. Se on jauhanut tuota sähkömarkkinan pohjasimulointia pari vrk ainakin. Nyt kun se on "kartalla", niin sille voi syöttää lisää tietoa tai esittää kysymyksiä. Hintavaikutukset tulevat avoimella PyPSA-kirjastolla tehdystä Pohjoismaiden tuntitason sähkömarkkinamallista.Mitä työkalua käytit "tuumailuun"?
Viitannet pörssisähkön hintaan? No sittenhän datakeskukset hyödyttävät omaa tulostaan maksimoidessaan muutakin yritysmaailmaa siirtäen rahaa myös meiltä tavallisilta sähkön pienkuluttajilta joidenkin muiden (sähkön korkesta hinnasta hyötyvien) taskuun. Ellei valtio edellytä muunlaista toimintatapaa.Ei tuu muuten tuollaisella moottorivoimalalla kovin halpaa sähköä jauheta. Toki se jättää ne aivan poskettomat hinnat syntymättä.
Espejot
Hyperaktiivi
Eli on ns. metasimulaatio, metatutkimuksen serkku. Oletan että reaalimaailman dataa ei ole vielä käytettävissä kun on aika uusi asia? Myöskään AI tuottavuusloikasta ei taida olla muuta kuin metatietoa? Tällä hetkellä muistuttaa kovasti ilmaston lämpenemistä.Mulla on sellainen "datakeskus"projekti tuossa tekoällissä johon on syötetty valtaosa aiheen tiimoilta käydystä uutisoinnista sekä tietty se hakee vielä itse dataa lisäksi. Se on jauhanut tuota sähkömarkkinan pohjasimulointia pari vrk ainakin. Nyt kun se on "kartalla", niin sille voi syöttää lisää tietoa tai esittää kysymyksiä. Hintavaikutukset tulevat avoimella PyPSA-kirjastolla tehdystä Pohjoismaiden tuntitason sähkömarkkinamallista.
Mikä on datakeskuksen todellinen arvo kunnalle?
Siinäpä sitä asiaa olisi sitten pohdittu muutamalta kantilta.
->

Mikä on datakeskuksen todellinen arvo kunnalle? — Repair
Pöhinä datakeskusten ympärillä on Suomessa suurta, mutta iso fakta jää helposti hypen jalkoihin: ei ole mitenkään varmaa, että datakeskus kiihdyttää paikkakunnan talouden ja elinvoimaisuuden huippunopeille kierroksille. Niilo Ahmala haastaa blogissa sitä, mitä oikeasti on datakeskusten tu
 www.repair-research.fi
^ Tuon voisivat kunnallishallinnon sekä itse asiassa myös valtionhallinnon päättäjät lukea vaikkapa joka kerta ennen saunailtaansa datakeskusalan toimijoiden kanssa...
Sekä myös kuntalaiset ja ensi eduskuntavaaleissa äänestävät kansalaiset.
Sekä myös kuntalaiset ja ensi eduskuntavaaleissa äänestävät kansalaiset.
Maaseutumarketit, ravintolat ja majoitusliikkeet ovat muuten pääosin ketjujen pyörittämiä, joten sekin raha menee mm. S- ja K-ryhmälle.Olisi hyvä perustaa päätöksiä selkeille arvioille niiden tuottamasta arvosta, sen sijaan, että toivotaan datakeskuksen työntekijöiden tekevän ruokaostoksensa paikallisissa marketeissa ja ravintoloissa.
Viimeksi muokattu:
Talouselämän juttu em. VTT:llä teetetyn tutkimuksen pohjalta : https://www.talouselama.fi/uutiset/a/ee1f7ce7-576a-4516-b20c-8b5ab6745f94FDCA julkaisu tutkimuksensa.
Tuolta voi käydä lukemassa sen.
Siellä mm.
Sähköliittymiä ei kaikilla noista kahdestakymmenestäkuudestakaan todennäköisesti vielä ole, joten nyt on vielä hallinnollisia keinoja käytettävissä sähkönhintahelvetin välttämiseksi tai edes viivästämiseksi. MItenkähän se lausuntokierroksella oleva lakiesitys etenee...Laskelmissa ovat mukana rakennusluvan jo saaneet datakeskukset. Suomessa rakennetaan FDCA:n mukaan tällä hetkellä 26 datakeskusta. Tämän lisäksi 18 datakeskusta on jo saanut rakennusluvan.
Viimeksi muokattu:
Foorumilla oli hiljan turinaa mm googlen datakeskusten tehoista niin tuossa on yksi kuva siihen liittyen.
Näytä liitetiedosto 118424
Miten tämä liittyy spesifisesti Googleen? Tuohan on vain esimerkki, raportissa sitä ei liitetä Googleen mitenkään.
Siten että miten tutkijat voivat sanoa (keski)tehoksi jotain muuta kuin mitä piuhoista, muuntajista ja muusta infrasta voisi päätellä. Ehkä usein puhutaan pelkästään liityntätehosta, vaikka keskiteho olisi kuitenkin paljon alhaisempi. Kaksi eri asiaa siis.Miten tämä liittyy spesifisesti Googleen? Tuohan on vain esimerkki, raportissa sitä ei liitetä Googleen mitenkään.