
Luukku
Vakionaama
No ei todellakaan ole!Tämäpä juuri, todennäköisesti se tonnin pösö on myös aidosti parempi ajotuntumaltaan kuin se 30000-40000 euroa maksava sähkökippo. Varsinkin jos ei huomioida sähköisen voimalinjan tietynlaista vaivattomuutta.


Seuraa alla olevaa videota nähdäksesi, miten asennat sivustomme verkkosovelluksena aloitusnäytöllesi.
Huom.: This feature may not be available in some browsers.
No ei todellakaan ole!Tämäpä juuri, todennäköisesti se tonnin pösö on myös aidosti parempi ajotuntumaltaan kuin se 30000-40000 euroa maksava sähkökippo. Varsinkin jos ei huomioida sähköisen voimalinjan tietynlaista vaivattomuutta.
Oon kohta neljä viikkoa ajellut meidän kakkosautolla, joka sattuu juurikin olemaan pösö, eikä edes vielä ihan tonnin ritsa ('13 308 1.6 VTi 120). Kyllähän silläkin toki pääsee, mutta vähän kyllä taas tulee oksennuksen makua suuhun kun sitä ajattelee jokapäiväisenä käyttöautona.Tämäpä juuri, todennäköisesti se tonnin pösö on myös aidosti parempi ajotuntumaltaan kuin se 30000-40000 euroa maksava sähkökippo. Varsinkin jos ei huomioida sähköisen voimalinjan tietynlaista vaivattomuutta.
Niin ja sukulaiset rakensi taloa, niin pankki tyrkytti päälle rahat autoonkin, nykyään ei taida onnistua moinen velan ylitys?Pankista jopa kerran sanottiin, että saat edullisemmin rahoituksella autoliikkeestä. Aikaisemmin sanottiin, että saa meiltäkin autorahoitusta. Niin se maailma muuttuu.
Tämäpä juuri, todennäköisesti se tonnin pösö on myös aidosti parempi ajotuntumaltaan kuin se 30000-40000 euroa maksava sähkökippo. Varsinkin jos ei huomioida sähköisen voimalinjan tietynlaista vaivattomuutta.
@Ton1A Niinpä, meilläkin on pihassa "kahden tonnin onni pösö" niin kokemusta on niistäkin vs sähköauto.Oon kohta neljä viikkoa ajellut meidän kakkosautolla, joka sattuu juurikin olemaan pösö, eikä edes vielä ihan tonnin ritsa ('13 308 1.6 VTi 120). Kyllähän silläkin toki pääsee, mutta vähän kyllä taas tulee oksennuksen makua suuhun kun sitä ajattelee jokapäiväisenä käyttöautona.

Tesla ei siis tingi mutta sehän on ihan eri asia.Koitapa kysyä Teslalta saatko auton yhtään halvemmalla jos et käytä 'ilmaista' rahoitusta...
Ainakin remonttilainana yhteydessä onnistui muutama vuosi sitten.Niin ja sukulaiset rakensi taloa, niin pankki tyrkytti päälle rahat autoonkin, nykyään ei taida onnistua moinen velan ylitys?
Ymmärrän pointin. Jos on kaksi autoa pihassa niin ei tuo auton laitto paljon hermostuta. Kerran vuodessa sitä tehdään yleensä, samaan aikaan kun on katsastus.Sepä siinä onkin! Ikänsä, kun noita on rassannut yömyöhään sillä pelolla, että pääseekö aamulla töihin niin ei enää jaksa rassata, on muitakin "harrastuksia". Rassaan mielelläni kaikkea, mutta en käyttöautoa.
No eipä kyllä BYDissäkään juuri ollut tinkimisen varaa, osti sitten käteisellä tai rahoituksella. Siinä oli nollakorko, mutta luotonavausmaksu ja 20€/kk kulut pitää maksaa. Hulluilla päivillä oli myös nollakorkoa rajoitettuun erään autoja.Tesla ei siis tingi mutta sehän on ihan eri asia.
Pesin penkit oston jälkeen, mielellään istuu pösössä. (2006, 307 sw 2,0 bensa).Kyllähän silläkin toki pääsee, mutta vähän kyllä taas tulee oksennuksen makua suuhun kun sitä ajattelee jokapäiväisenä käyttöautona.

Jep. Aikoinaan tämä oli ongelma kun oli vain se yksi ainoa. Piti olla suhteellisen varma, että on osat ja että ehtii tehdä. Sen aikaisessa autossa oli kyllä paljon enemmän korjattavaa.Sepä siinä onkin! Ikänsä, kun noita on rassannut yömyöhään sillä pelolla, että pääseekö aamulla töihin

Olisiko tuossa Teslan systemissä se takana että ilmaisella pätkällä hankittu auto vaihtuu myöhemmin samanlaiseen tai sitten se että suurin osa kaupoista tehdään pätkällä ja korot on leivottu hintaan sisään eikä niitä kiinnosta muutama käteisostaja. Jenkit tunnetusti jakaa ilmaisia lounaita.Koitapa kysyä Teslalta saatko auton yhtään halvemmalla jos et käytä 'ilmaista' rahoitusta...
Joten jos auton hinnasta ei voi ylipäätänsä tinkiä niin ei se osoita osarin todelista nollakorkoa. Mutta loppupeleissä auton hinta vertautuu aina ominaisuuksiin. Nopeasti listasin virtuaalisesti ostetavan auton kriteerit alkaen 30t€ niin yhtään korkotarjosuta ei ollut kahdella ekalla sivulla. Eli noista jos ostasin ja pysyisin 35t€ hinassa niin pankista ottaisin lainan koska 7% korkoa tuskin haluan maksaa.No eipä kyllä BYDissäkään juuri ollut tinkimisen varaa, osti sitten käteisellä tai rahoituksella. Siinä oli nollakorko, mutta luotonavausmaksu ja 20€/kk kulut pitää maksaa. Hulluilla päivillä oli myös nollakorkoa rajoitettuun erään autoja.
Markkinaosuuttaan nostavalle (ja siinä mielessä uudelle) autovalmistajalle voi olla edullista tulla voimakkaasti vastaan rahoitussopimusten korkojen osalta, jos saa tälläkin tavoin lisää osuutta (ja sitä kautta lisätä tunnettuuttaan aikoinaan myös käytettyjen autojen markkinoilla).No eipä kyllä BYDissäkään juuri ollut tinkimisen varaa, osti sitten käteisellä tai rahoituksella. Siinä oli nollakorko, mutta luotonavausmaksu ja 20€/kk kulut pitää maksaa. Hulluilla päivillä oli myös nollakorkoa rajoitettuun erään autoja.
Ei ole. Ei sitä mistään niin suuria määriä olisi tuotettavaksi - ei varsinkaan Suomessa. Etanolia tuotetaan nykyisin pienehköjä määriä erilaisesta arvottomasta tavarasta, joka on elintarvikepohjaista jätettä ja sivuvirtaa. ST1 yritti tuottaa puupohjaisista sivuvirroista mutta perääntyi.Olisiko (kotimainen?) etanoli vaihtoehto?
Se on omakin käsitykseni. Se osamaksu yritetään tunkea vaikka väkisin. Käteisalennus on nykysin enemmän käteiskorotus. Rahoitustarjoukset kyllä tuntuu seilaavan nollan ja kymmenen prosentin väliä.Autokauppa on näköjään rakennettu osamaksun varaan.
Jos nyt edelleen puhutaan siitä 2 tonnin autolla 45 tkm vuodessa ajavasta, niin pitäisihän hänen pystyä ostamaan käytetty sähkis.Ei vaan ole kaikille realismia ottaa sitä 500€/kk lainalyhennystä lisätaakakseen kun se elämä pyörii linjalla onko tänään ruokapöydässä hernekeittoa vaiko makaronia. Ei siinä revitä satoja euroja kuukaudessa johonkin uuteen autoon, vaan toivotaan vain parasta että se nykyinen velaton tonnipommi jaksaa vielä huomennakin mennä eteenpäin.
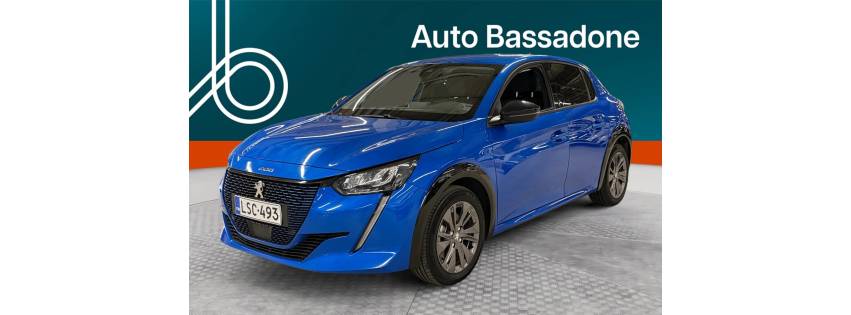
 www.autobassadone.fi
Jo on mojovat perustamiskulut lainalle!Jos nyt edelleen puhutaan siitä 2 tonnin autolla 45 tkm vuodessa ajavasta, niin pitäisihän hänen pystyä ostamaan käytetty sähkis.
Hänellähän menee nyt 500 €/kk polttoaineiseen. Vaikkapa tähän riittää se vanha auto käsirahaksi ja 200 €/kk rahoituksella jää 300 €/kk yli. Ei sähköön saa menemään tuota 300 €/kk, vaikka lataisi pelkästään julkisilla.
Peugeot E-208 2023 - Vaihtoauto | autobassadone.fi
Vaihtoauto Peugeot E-208 - Katso lisää ja tilaa suoraan verkosta.
Ei toi mikään hyvä rahoitus ole, kun todellinen korko on 4,8%. Mutta siis silläkin saa ihan hyvän uudehkon sähköauton pienehköllä käsirahalla ja 200 €/kk maksulla.Jo on mojovat perustamiskulut lainalle!
9 vuotta sitten ostin silloin 2300€ maksaneen sähköpyörän. Ennen koronaa siihen tulikin reilusti kilsoja, sen jälkeen on ollut vähän hiljaisempaa kun olen pitkälti kotitoimistolla.Olenko oikeasti ainut, joka on hankkinut vajaan 6k€ sähköpyörän säästääkseen työ-ja -harrastematkakuluissa?
Nämä voi olla myös autotehtaan tai maahantuojan kampanjoita jolloin se käteinen ei myyjäliikettä auta yhtään antamaan alennusta.Koitapa kysyä Teslalta saatko auton yhtään halvemmalla jos et käytä 'ilmaista' rahoitusta...
Itse näkisin tämän ihan puhtaasti hintadifferointina. Ainahan yritetään myydä tavaraa maksuhalukkuuden ja miksei kyvykkyydenkin mukaan. Yhdellä on rahat, mutta eihän se tuotto-odotus nyt niin kovin kummoinen välttämättä ole. Toisella ei ole rahaa mutta vaikka sille saa myytyä sen auton hiukan edullisemmin ehdoin, se säästää sitten jostakin muusta ja kuitenkin maksaa sen autonsa. On saavutettu marginaalinen myynnin lisäys marginaalisella yksikkötuotantokustannuksella. Auto on varmaan jo itsessään vähän sellainen tuote, että sitä ei voi myydä jatkuvasti muuttuvin hinnoin ja merkittävin alekampanjoin, mutta jotain rengassarjaa tai jotain muuta härpäkettä ehkä kuitenkin kylkiäisenä. Tuo rahoitusapu on mielestäni hyvä, koska se ei sulata sitä hintapyyntiä, se ei ole läpinäkyvä ja siihen turvautuvat todennäköisesti juuri ne, joilta se kauppa jäisi muuten kokonaan tekemättä.on perusteita, miksi osamaksu saattaa ostajallekin olla edullisempaa kuin muu rahoitustapa.
Olenko oikeasti ainut, joka on hankkinut vajaan 6k€ sähköpyörän säästääkseen työ-ja -harrastematkakuluissa?
Ei se tietysti annakaan. Eli ne 12 kk euriborilla tai alle sen markkinoivat myyvät auton halvemmalla rahoitusyhtiölle kuin käteisasikkaalle. Duunituttu osti viime viikolla 0% Tesla Y:n. Toimitus menee pitkälle ensi vuodelle, joten ilmeisesti kauppa käy. Tuossa lienee ainakin 5 tonnin ero rahoitusyhtiön (Santander) ja käteisasiakkaan hinnassa.Sitä vaan ihmettelen että miten tämä pankki antaa toiselle autolle 0% lainan ja toiselle 6%.
Kolme erilaista sähköpyörää eläkeläisellä, eri ympäristöön tielle, metsäpoluille ja hieman pehmeämpään maastoon.Olenko oikeasti ainut, joka on hankkinut vajaan 6k€ sähköpyörän säästääkseen työ-ja -harrastematkakuluissa?
Kilometrejä tulee vuodessa n. 7000. Autolla niitä tulisi varmaan jotain 10 000, todennäköisesti enemmänkin kun tulisi enemmän ajeltua turhaan edestakaisin kun ehtisi niin tehdä..
Jälleen kerran, sitä samaa tuoteta halutaan myydä eri hinnalla. Näinhän on laita monien lisävarusteiden kanssa. Ellet maksa siitä, sitä ei vain aktivoida toimintaan. Käyttäjäliittymässä on vain tulppa napin sijalla, josta sitä operoitaisiin tai jos kosketusnäytön kautta niin sitten ei tarvita yhtään mitään fyysistä. Itse kyllä ihmettelen, kuinka tämä tuotteen rampauttaminen voi olla järkevää näinkin kilpailuilla markkinoilla kuin henkilöautokaupassa.Ei se tietysti annakaan. Eli ne 12 kk euriborilla tai alle sen markkinoivat myyvät auton halvemmalla rahoitusyhtiölle kuin käteisasikkaalle.
Nyt kun rahoitusta tarjotaan 0-6 % korolla niin siellä pikkutekstissä lukee kuka sen rahoittaa. Aika monessa se on tämä:
Rahoituksen tarjoaa DNB Auto Finance Oy
Sitä vaan ihmettelen että miten tämä pankki antaa toiselle autolle 0% lainan ja toiselle 6%.
se on itestä kii enimmäkseen. kaksi veljestä, tunnen hyvin molemmat, sama lähtötilanne, sama koulutus, sama ammatti, toisella auto, akka, omakotitalo, vene, kesämökki, kaksi lasta ja asuntoauto. toinen asuu vuokralla, no akka ja yksi lapsi, eronneet jo aikoja ja olleet aina loppu, parin sadan kesäautoja vimosella leimalla.Eihän se kuittaannukkaan. Meikäläinen on nyt eläkkeellä ollessa ja vähän aiemminkin tajunnut, että velkaa on koko työiän ja voi olla vielä eläkkeelläkin. Nuorempana aikoinaan oli ideana maksaa lainat pois, jotta pääsee omilleen. Mutta myöhemmin vasta tajusin, että se ei ole realismia. Realismia on tajuta, että velkaa on aina. Etunojassa mennään. Eli auto-osareita maksetaan n. 40 vuotta tai enemmän. Siis näin persaukisilla. Jos ei ota velkaa, niin ei sitten kyllä ostetaakaan mitään arvokkaampaa.
Tai rikas "akka".se on itestä kii enimmäkseen. kaksi veljestä, tunnen hyvin molemmat, sama lähtötilanne, sama koulutus, sama ammatti, toisella auto, akka, omakotitalo, vene, kesämökki, kaksi lasta ja asuntoauto. toinen asuu vuokralla, no akka ja yksi lapsi, eronneet jo aikoja ja olleet aina loppu, parin sadan kesäautoja vimosella leimalla.
olen aina ihmetellyt näitä kuvioita ja päätynyt että talouden hallinta on toisilla hukassa, muuta selitystä kun ei oikein löydy