Tai jos on FaceID käytössä niin se yksin riittää. Sitten kun maksaa jotain niin tulee tekstiviestinä kertakäyttö-PIN.Eii, esim Spankin luuripankissa laitetaan vain ja ainoastaan tuo nelinumeroinen PIN

Navigaatio
Asenna sovellus
Sovelluksen asentaminen iOS:ssä
Seuraa alla olevaa videota nähdäksesi, miten asennat sivustomme verkkosovelluksena aloitusnäytöllesi.
Huom.: This feature may not be available in some browsers.
Lisää vaihtoehtoja
Teeman tyyli
Käytät vanhentunutta selainta. Selaimesi ei mahdollisesti näytä tätä tai muita sivustoja oikein. Sinun tulisi päivittää selaimesi tai käyttää vaihtoehtoista selainta..
Taas vanhukselta vietiin kaikki säästöt
- Viestiketjun aloittaja Linnalahti
- Aloituspäivämäärä
Tai jos on FaceID käytössä niin se yksin riittää. Sitten kun maksaa jotain niin tulee tekstiviestinä kertakäyttö-PIN.
Osuuspankilla riittää sama PIN kaikkeen, myös maksujen vahvistamiseen jos vain puhelin on läsnä.

Husky
Hyperaktiivi
Kyllä, en ole väittänytkään muuta. Mutta silti pin on vain neljä merkkiä eikä ikinä tarvi vaihtaaSe täyttää kahden menetelmän vaatimuksen. Sinulla on kädessä jotain, minkä omistat ja tiedät jotain, mitä muut ei tiedä.
Kyllä, en ole väittänytkään muuta. Mutta silti pin on vain neljä merkkiä eikä ikinä tarvi vaihtaa
Ei sitä tarvitse vaihtaa koska et ikinä kerro sitä muille. Mutta eiköhän sen saa tarvittaessa vaihdettua jos erehtyisi noin hölmösti tekemään?
Samahan se on maksukorteissakin.Mutta silti pin on vain neljä merkkiä eikä ikinä tarvi vaihtaa
Samahan se on maksukorteissakin.
Pankkiapeissa ja sirumaksukorteissa on kuitenkin välineen sisäinen (käsittääkseni epäsymmetrinen) salasanaalgoritmi, joka on aktivoitu joko korttia valmistettaessa tai appia asennettaessa. Ei tuo salasana kelpaa kuin juuri sillä kortilla tai sillä mobiililla ja sillä laitteella, jolle se on asennettu. Pankki tosin pystyy jatkamaan saman PIN-koodin käyttöä korttia normaalisti uusittaessa ja samoin apista voi tyypillisesti asentaa rinnankäyttömahdollisuuden toiselle mobiililaitteelle/tabletille. Jälkimmäisessäkin tapauksessa sama PIN-koodi on erikoisesti asettu rinnakkaista appia asennettaessa.Tulee assosiaatio pankkitunnuksiin. Näissä omissa pankeissa molemmissa on vaihtumaton nelinumeroinen tunnus.
Kortin tai suojaamattoman mobiililaitteen (ei omaa PIN-koodia, sormenjäljen tai pärstäkuvan tunnistusta käytössä) varastaminen voi tietenkin mahdollistaa käytön täysin oikeuksin, jos tietää ao. PIN-koodin.
Husky
Hyperaktiivi
Juu u, mutta siellä tilillä pidetään pikkusumma eikä eläkesäästöjä, joten no worries. Korttihuijaus on pikkujuttuSamahan se on maksukorteissakin.

HiTec
Eipä turhia höttyillä :)
Nyt on EU-tuomioistuimesta saatu ennakkopäätös aiheeseen
 www.is.fi
EUT:n mukaan se, että maksupalveluntarjoaja, kuten pankki, katsoo asiakkaan itse mahdollistaneen oikeudettoman maksutapahtuman, ei oikeuta maksupalveluntarjoajaa kieltäytymään summan välittömästä palauttamisesta.
Palautusta koskevaan velvollisuuteen on oikeuden mukaan vain yksi poikkeus. Rahoja ei tarvitse palauttaa, jos on perusteltu syy epäillä asiakkaan syyllistyneen petokseen. Perusteista on myös ilmoitettava kansalliselle viranomaiselle.
EUT:n mukaan pankki voi jälkikäteen vaatia rahoja takaisin, jos asiakas on tahallisesti tai törkeän huolimattomasti laiminlyönyt velvollisuutensa.
Pankilla on kuitenkin todistustaakka asiakkaan törkeän huolimattomasta toiminnasta, EUT linjasi.
EU-tuomioistuin: Pankkien palautettava tällaiset maksut heti
Euroopan unionin tuomioistuimen linjaus ei tarkoita sitä, että pankki olisi korvausvelvollinen.
www.is.fi
puuteknikko
Vakionaama
Pätee vain ko. palveluun? Noissahan (pitäisi) olla käyttäjän luoman salasanan päälle vielä vähän palvelukohtaista suolaa ja pippuria, jotta sitä ei kryptata sellaisenaan. Vai olenko ymmärtänyt tuon kuvion väärin (en viitsi tuhlata energiaa tekoälyltä kyselyyn)?Jos joku palvelu murretaan ja sieltä saadaan salasanasta tehty salaustiiviste vaikkei itse salasanaa saataisikaan, niin sen jälkeen sitä vastaan voidaan testata rajoituksetta erilaisia salasanoja, kunnes löytyy se, joka täyttää tiivisteen ehdot.
Pätee vain ko. palveluun? Noissahan (pitäisi) olla käyttäjän luoman salasanan päälle vielä vähän palvelukohtaista suolaa ja pippuria, jotta sitä ei kryptata sellaisenaan. Vai olenko ymmärtänyt tuon kuvion väärin (en viitsi tuhlata energiaa tekoälyltä kyselyyn)?
Suolaa ja pippuria käytetään kyllä. Toteutus vain on sellainen että suola on tallennettuna erikseen jokaiseen suolattuun salasanaan. Niinpä se suola on hyökkääjällä aina tiedossa. Sen tarkoitus on se, että jos kahdella käyttäjällä on sama salasana niin heillä on kuitenkin eri tiiviste salasanasta.
Husky
Hyperaktiivi
Tämähän todella hyvä.Nyt on EU-tuomioistuimesta saatu ennakkopäätös aiheeseen
EU-tuomioistuin: Pankkien palautettava tällaiset maksut heti
Euroopan unionin tuomioistuimen linjaus ei tarkoita sitä, että pankki olisi korvausvelvollinen.
Ehkä pankit nyt alkavat panostaa turvallisuuteen kunnolla ja tulee niitä ilmiselviä parannuksia, joita tässäkin ketjussa ideoitu.
Paitsi keksitäänkö Suomessa jokin erikoistulkinta
Ehkä pankit nyt alkavat panostaa turvallisuuteen kunnolla ja tulee niitä ilmiselviä parannuksia, joita tässäkin ketjussa ideoitu.
Tulkitsitko hieman väärin. Jutussa erityisesti korostettiin sitä että pankki ei ole vahingonkorvaustastuussa vaan ainoastaan, jos palautus on mahdollinen niin on palautettava. Jos rikollinen ehti viedä rahat niin silloin palautus ei ole mahdollinen.
Pyysin tekoälyä vääntämään rautalangasta.
Mikä muuttuu nyt (Uusi EU-linjaus)
Euroopan unionin tuomioistuimen (EUT) mukaan oikeudettoman maksutapahtuman palauttaminen ja lopullisen vastuun jakaminen on erotettava tiukasti toisistaan. [1]
Entä jos varas ehtii piilottaa rahat?
Sillä, ehtiikö pankki saada varastetut rahat kiinni vai ei, ei ole merkitystä asiakkaan korvauksen kannalta.
Euroopan unionin tuomioistuimen (EUT) mukaan oikeudettoman maksutapahtuman palauttaminen ja lopullisen vastuun jakaminen on erotettava tiukasti toisistaan. [1]
- Palautus ensin: Kun asiakas ilmoittaa joutuneensa tietojenkalastelun uhriksi, pankin täytyy palauttaa rahat asiakkaan tilille viipymättä. Pankki ei saa käyttää epäilyä asiakkaan huolimattomuudesta syynä maksun viivyttämiselle. [1]
- Selvitys vasta sitten: Kun rahat on ensin palautettu, pankki voi alkaa tutkia tapausta. Jos pankki kykenee myöhemmin todistamaan, että asiakas toimi törkeän huolimattomasti (tai kyseessä on asiakkaan oma petos), pankilla on oikeus vaatia rahat takaisin jälkikäteen. [1]
Entä jos varas ehtii piilottaa rahat?
Sillä, ehtiikö pankki saada varastetut rahat kiinni vai ei, ei ole merkitystä asiakkaan korvauksen kannalta.
- Jos kyseessä on oikeudeton maksutapahtuma (kuten tietojenkalastelu), pankki kantaa riskin rahojen lopullisesta katoamisesta.
- Jos asiakas ei ole ollut törkeän huolimattomasti matkassa, pankki joutuu korvaamaan summan omasta pussistaan, vaikka rosvo olisi jo siirtänyt rahat ulkomaille tavoittamattomiin. [1, 2, 3]
Tänään tuli yksi asia taas kerran koskien pankkien "knoppologiaa" (pilkun-nu******a)
Minulle lähetään lasku ja siinä on lähettäjän kaikkien ymmärtämää, esim. Iso alkukirjain ja loput pienenä sekä r.f (registrerat förbund)
Patentti ja Rekisteri hallitus on hyväksynyt laskussa olevan oikeaksi, muu on valetta
Pankki ei hyväksy vaan vaatii kirjoitettuna heidän malliin eli suurilla kirjaimilla ja r.f pitää olla välilyönnillä, ellet hyväksy rahat ei lähde
Kerrotko mikä pankki kieltäytyy välittämästä maksua tuolla perusteella (eikä ainoastaan huomauta että nimi poikkeaa heillä olevasta nimestä, minkä jälkeen voit hyväksyä maksun siitä huolimatta)?Tänään tuli yksi asia taas kerran koskien pankkien "knoppologiaa" (pilkun-nu******a)
Minulle lähetään lasku ja siinä on lähettäjän kaikkien ymmärtämää, esim. Iso alkukirjain ja loput pienenä sekä r.f (registrerat förbund)
Patentti ja Rekisteri hallitus on hyväksynyt laskussa olevan oikeaksi, muu on valetta
Pankki ei hyväksy vaan vaatii kirjoitettuna heidän malliin eli suurilla kirjaimilla ja r.f pitää olla välilyönnillä, ellet hyväksy rahat ei lähde
Onko jostain tällaisesta kysymys?Tänään tuli yksi asia taas kerran koskien pankkien "knoppologiaa" (pilkun-nu******a)
Minulle lähetään lasku ja siinä on lähettäjän kaikkien ymmärtämää, esim. Iso alkukirjain ja loput pienenä sekä r.f (registrerat förbund)
Patentti ja Rekisteri hallitus on hyväksynyt laskussa olevan oikeaksi, muu on valetta
Pankki ei hyväksy vaan vaatii kirjoitettuna heidän malliin eli suurilla kirjaimilla ja r.f pitää olla välilyönnillä, ellet hyväksy rahat ei lähde
Liitetiedostot
Pyysin tekoälyä vääntämään rautalangasta.
Itse kokeilin päätöstekstiä kääntäjään:
Luvattoman maksutapahtuman tapauksessa maksupalveluntarjoaja on periaatteessa velvollinen palauttamaan
kyseisen tapahtuman summan välittömästi ja joka tapauksessa viimeistään sen työpäivän loppuun mennessä, joka seuraa päivää,
jolloin se havaitsi tapahtuman tai sai siitä ilmoituksen, edellyttäen että asiakas ilmoittaa asiasta maksupalveluntarjoajalle
viipymättä. Tähän välittömään palautusvelvollisuuteen on vain yksi poikkeus: jos maksupalveluntarjoajalla
on perusteltu syy epäillä asiakkaan syyllistyneen petokseen ja se ilmoittaa näistä perusteista
toimivaltaiselle kansalliselle viranomaiselle.
Se, että maksupalveluntarjoaja katsoo asiakkaan mahdollistaneen luvattoman
maksutapahtuman törkeän huolimattomuuden vuoksi – erityisesti jättämällä toteuttamatta tarvittavat toimenpiteet henkilökohtaisten
turvatunnustensa suojaamiseksi – ei oikeuta maksupalveluntarjoajaa kieltäytymään välittömästä palautuksesta.
EU:n lainsäädännön mukaan voidaan tehdä ero luvattoman maksutapahtuman
summan palauttamisen ja sen välillä, kenen on viime kädessä vastattava kyseiseen tapahtumaan liittyvistä tappioista.
Näin ollen maksupalveluntarjoaja on aluksi velvollinen suorittamaan välittömän hyvityksen. Myöhemmin se voi,
tarvittaessa, hakea asiakkaalta korvausta aiheutuneista tappioista, jos se todentaa, että kyseiset tappiot
johtuivat siitä, että asiakas on tahallaan tai törkeän huolimattomuuden vuoksi laiminlyönyt velvollisuutensa
Saas nähdä miten Pankit ottaa tämän vastaan. Kuitenkin ne väittävät että asiakas on syypää. Ainakin niillä on tässä motiivi yrittää palauttaa rahansiirto.
KylläOnko jostain tällaisesta kysymys?
ja
Säästöpankki kyseessä
En usko että PRH tietoisesti kirjoittaa yhdistyksen suurilla kirjaimilla kun se on ollut olemassa yli 100v, pyysin että tarkistavat kirjoitusasun pankin kanssa
Ja tietenkin kirjoitin väärin r.f (registrerad förbund pitää olla förening)
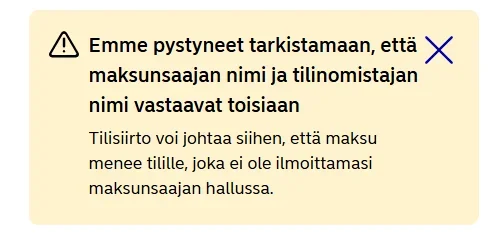
Jos kirjoitus on pankin mielestä väärin maksajat tietenkin ohittavat ja maksu voi mennä väärälle tilille
Minulla Nordea ja yritin maksaa -siirtä S-Pankkiin tallennetuista maksunsaaja luettelosta ,uusi maksu jne. Oikeaa muotoa ei ole löytynyt menee kyllä perille,kun tilinumero on oikein FI.... kysyin pankilta (Nordea) jopa soittivat mutta kaveri ei pystynyt kertomaan oikeita muotoja ilmeisesti S-Pankki Oyj tilinumero FI... ja saaja minä ,mutta missä muodossa Nordeassa ne on sukunimi kutsumanimi toinen nimi kaikki isolla.Kyllä
ja
Säästöpankki kyseessä
En usko että PRH tietoisesti kirjoittaa yhdistyksen suurilla kirjaimilla kun se on ollut olemassa yli 100v, pyysin että tarkistavat kirjoitusasun pankin kanssa
Ja tietenkin kirjoitin väärin r.f (registrerad förbund pitää olla förening)
Jos kirjoitus on pankin mielestä väärin maksajat tietenkin ohittavat ja maksu voi mennä väärälle tilille
Neuvoja käski vielä lähettää pankille sisäistä sähköpostia (verkkopankista) tietokone kyseessä ,onko palattu DOS- aikaan.
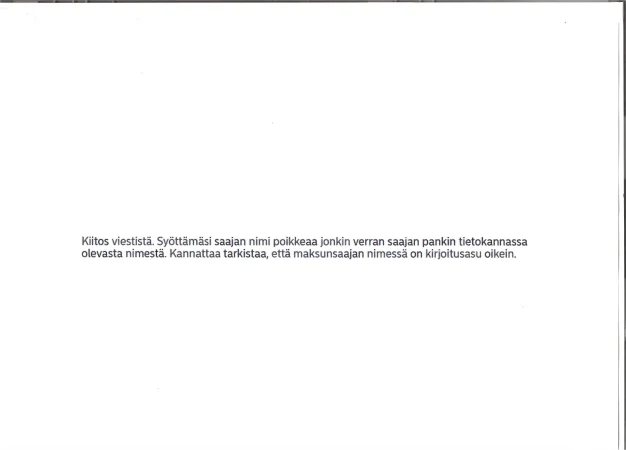
Tässä pankin vastaus eivät vaan kerro oikeaa muotoa.